

Indice dei contenuti
Ciao, ti do il benvenuto in questo primo di una serie di articoli del blog di Contabili Online per affrontare un argomento che, probabilmente, di primo acchito, ti sembrerà banale, la Ragioneria.
In realtà non è così banale, per più motivi.
Il primo è che, come scritto negli articoli precedenti, uno Studio di commercialisti non ha solo collaboratori tecnici, diplomati o laureati che siano, comunque esperti in contabilità. Ci sono vari settori in cui anche i non tecnici possono rivelarsi molto utili (copy, ecc..) e, di sicuro, possono essere ancora più utili se conoscono la materia.
Il secondo è che nel mio Studio online, per come è nato, è stato sviluppato, sta crescendo, per gli obiettivi che si prefigge di raggiungere insieme ai clienti, la Contabilità è talmente importante che va controllata mensilmente, cosa che (i lettori tecnici potranno confermarlo 😊) non capita spesso, negli Studi tradizionale, abituati a ricevere il cliente un paio di volte l’anno.
Il mio Studio, come ho già scritto in precedenti articoli, si basa su due pilastri fondamentali: la Contabilità Controllata e l’Efficacia Fiscale. Due concetti strettamente collegati che sono, contemporaneamente, la missione, lo scopo, la promessa e la scommessa, miei e dei miei collaboratori nei confronti dei clienti.
Chiunque voglia collaborare con me deve essere ben conscio di tutto ciò.
Per questo motivo scrivo articoli su questo blog. Per formare i potenziali collaboratori in vista di una possibile collaborazione.
Ovviamente non basta un semplice articolo per trattare un argomento così vasto.
Quindi, a questo articolo, ne seguiranno altri.
In questo tratterò il concetto base della Ragioneria: cos’è la Partita Doppia.
Sei pronto ad inghiottire la prima pillola di Ragioneria? Bando alle ciance and let’s go…
Cos’è la contabilità?
Partiamo dalla base. Cos’è la contabilità.
Volendo utilizzare un tecnicismo la contabilità “è l’oggetto di studio della ragioneria che, a sua volta è una parte delle scienze economiche aziendali”.
Potrei proseguire su questa linea ma non sono qui per atteggiarmi a cattedratico, quindi, cercherò di essere meno tecnico ma più pratico, e sicuramente più utile, per farti comprendere a cosa serve veramente la contabilità.
Ti do due notizie, una cattiva ed una buona.
La cattiva è che non potrò esimermi del tutto dall’utilizzare un linguaggio tecnico. Quindi, non ti arrabbiare se, proseguendo nella lettura, troverai dei concetti apparentemente ostici. La notizia buona è che userò esempi per spiegarmi al meglio.
Per poterti far comprendere l’utilità della contabilità comincerò con il dirti, in parole povere, in cosa consiste.
La contabilità è l’insieme delle scritture contabili di un’azienda, ossia le scritture che è necessario tenere per controllare l’andamento dell’attività d’impresa nel corso del tempo.
L’andamento (che può essere in aumento o in diminuzione) va monitorato in un arco di tempo e riguarda due ordini di grandezze: grandezze economiche (ricavi e costi) e grandezze finanziarie (entrate/uscite e crediti/debiti). Si usa dire che ricavi e costi sono la teoria, mentre entrate/uscite e crediti/debiti sono la realtà.
In pratica, sono le due facce della medesima medaglia: come sta andando la tua impresa.
I ricavi, inutile dirlo, sono la ricchezza aggiuntiva che un’impresa ottiene, per esempio, dalla vendita di un bene, dalla prestazione di un servizio o da interessi attivi su depositi bancari, ecc.
I costi sono la ricchezza che l’impresa perde, ad esempio, per acquistare un bene, un servizio, dei macchinari, per interessi passivi, ecc.
Ricavi e costi come si manifestano, nella pratica? È presto detto…i ricavi si manifestano con entrate di denaro e crediti (le cd. “attività” o variazioni finanziarie positive), mentre i costi si manifestano con uscite di denaro e debiti (le cd. “passività” o variazioni finanziarie negative).
Tutto questo intersecarsi di grandezze (ricavi, costi, entrate, uscite, crediti e debiti) viene registrato in contabilità tramite schemi chiamati “Conti”.
I ricavi ed i costi sono variazioni economiche e vengono registrati all’interno di conti economici mentre entrate/uscite e crediti/debiti sono variazioni finanziarie e vengono registrate all’interno di conti finanziari.
Lo schema è questo:
| RICAVO = | VARIAZIONE ECONOMICA POSITIVA |
| COSTO= | VARIAZIONE ECONOMICA NEGATIVA |
| ENTRATA= | VARIAZIONE FINANZIARIA POSITIVA |
| USCITA= | VARIAZIONE FINANZIARIA NEGATIVA |
| CREDITO= | VARIAZIONE FINANZIARIA POSITIVA |
| DEBITO= | VARIAZIONE FINANZIARIA NEGATIVA |
I conti economici
I conti economici possono riguardare elementi di reddito (ricavi e costi, appunto) e di capitale.
Ricavi e costi non hanno bisogno di grandi presentazioni, pertanto, spenderò qualche parola in più per i conti economici di capitale.
Gli elementi di capitale sono quattro e formano il Patrimonio netto:
- Il capitale sociale è la somma conferita dai soci dell’impresa al momento della costituzione dell’impresa.
- L’utile di esercizio (da destinare) è la differenza tra ricavi e costi nel caso in cui il risultato di questa operazione algebrica sia positiva. Piccola precisazione: esercizio è un termine tecnico per definire il periodo amministrativo, ossia l’anno.
- Le riserve sono gli utili degli esercizi precedenti quello in corso, non distribuiti ai soci ma rimasti all’interno del patrimonio netto dell’azienda (in pancia all’impresa, in parole povere…).
- Le perdite in sospeso corrispondono alla differenza tra costi e ricavi quando i costi sono superiori ai ricavi, durante l’esercizio.
Ora, schematizzando:
- ricavi
- capitale sociale
- utili di esercizio da destinare
- riserve.
Queste sono variazioni economiche positive ossia procurano all’impresa un’aggiunta di ricchezza, di valore.
Mentre:
- costi
- perdite in sospeso
sono variazioni economiche negative perché procurano all’azienda una perdita di ricchezza, di valore.
I conti finanziari
I conti finanziari sono di tre tipi
- certi
- assimilati
- presunti
I conti finanziari certi comportano un’immediata movimentazione di denaro tramite banca o cassa (entrate ed uscite).
I conti finanziari assimilati non danno luogo ad una movimentazione di denaro immediata ma posticipata, futura (crediti e debiti).
I conti finanziari presunti si riferiscono a situazioni incerte, che non è sicuro che avverranno in futuro, ne sono un esempio i fondi rischi ed oneri.
Schematizzando
- entrate e crediti sono variazioni finanziarie positive
- uscite, debiti e fondi rischi e oneri sono variazioni finanziarie negative
Riepilogo
Quindi, ricapitolando e completando lo schema precedente alla luce di queste considerazioni:
| RICAVO = | VARIAZIONE ECONOMICA POSITIVA |
| COSTO= | VARIAZIONE ECONOMICA NEGATIVA |
| ENTRATA= | VARIAZIONE FINANZIARIA POSITIVA |
| USCITA= | VARIAZIONE FINANZIARIA NEGATIVA |
| CREDITO= | VARIAZIONE FINANZIARIA POSITIVA |
| DEBITO= | VARIAZIONE FINANZIARIA NEGATIVA |
| CAPITALE SOCIALE= | VARIAZIONE ECONOMICA POSITIVA |
| UTILI DA DESTINARE= | VARIAZIONE ECONOMICA POSITIVA |
| PERDITE IN SOSPESO= | VARIAZIONE ECONOMICA NEGATIVA |
| FONDI RISCHI ED ONERI= | VARIAZIONE FINANZIARIA NEGATIVA |
La partita doppia
Come ho scritto prima, ciascuna variazione economica (positiva o negativa) in teoria si concretizza, nella pratica, con una variazione finanziaria (positiva o negativa).
Entrambe le variazioni vanno registrate.
La partita doppia è un metodo di scrittura contabile che consiste nel registrare, simultaneamente, entrambi i tipi di variazione. Doppia, quindi, perché concerne la registrazione di entrambi i tipi di variazione.
Le operazioni di partita doppia coinvolgono due Libri (libro è il termine tecnico con cui si indicano i registri):
- il Libro Mastro
- il Libro Giornale.
Nel primo la registrazione è sistematica, nel secondo la registrazione è in ordine cronologico.
Mi stai seguendo? Ora mi spiego meglio.
Il Libro Mastro
Il Libro Mastro contiene tutti i conti economici e tutti i conti finanziari aperti (utilizzati) durante l’esercizio.
Ogni singolo conto economico, ed ogni singolo conto finanziario, è rappresentato da un cd “mastrino” ossia uno schema che prevede una sezione a destra ed una sezione a sinistra.
Anni fa, quando la contabilità si teneva a mano senza di supporto di software, si redigeva uno schema a forma di T.
Voglio usare anche qui, in questo articolo, questo schema non perché sono un nostalgico (a dire il vero quei tempi non li ho vissuti 😊) ma perché l’uso di questo schema a T rende bene il concetto. Nella parte alta di questa T compare il nome del conto economico o finanziario, la parte sinistra (chiamata “Dare”) e la parte destra (chiamata “Avere”) sono destinate a contenere numeri
Questo è lo schema:
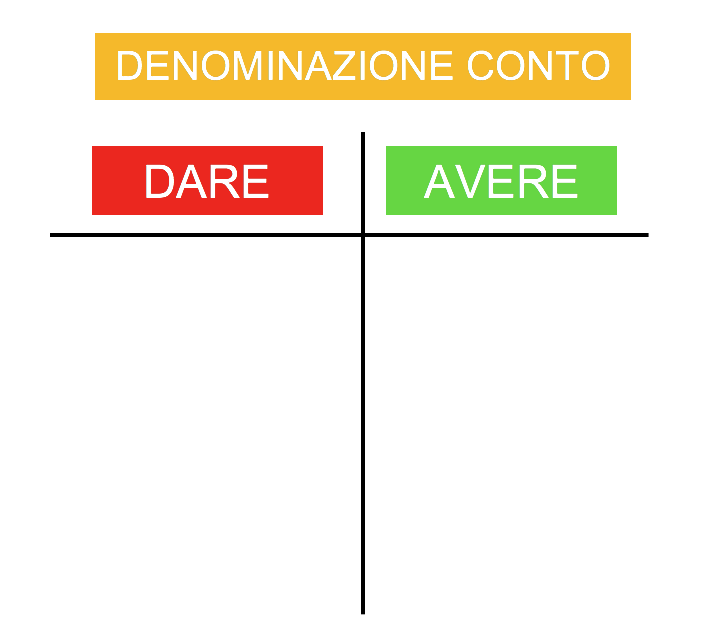
- le variazioni economiche negative (costi e perdite di patrimonio) vanno nella sezione Dare (a sinistra) e corrispondono a variazioni finanziarie negative (uscite e debiti), che vanno nella sezione “Avere”, a destra.
- le variazioni economiche positive (ricavi e aumenti di patrimonio netto, ossia aumenti di capitale sociale, utili e riserve) vanno nella sezione Avere (a destra) e corrispondono a variazioni finanziarie positive (entrate e crediti), che vanno nella sezione “Dare”, a sinistra.
Il Libro Giornale
Il Libro Giornale riporta le stesse variazioni, economiche e finanziarie, del Libro Mastro ma in ordine cronologico, in base alla data.
La registrazione può essere descritta, graficamente, come una tabella formata da righe e colonne.
Ciascuna riga corrisponde ad un singolo fatto di gestione, ossia una variazione economica misurata da una o più variazioni finanziarie, a seconda che si tratti di un’operazione semplice oppure di un’operazione complessa
La colonna data riporta, appunto, la data in cui è accaduto il fatto di gestione. Vi è poi una colonna con i nomi dei conti economici e finanziari movimentati in dare, una colonna con i nomi dei conti economici e finanziari movimentati in avere, una colonna con i valori parziali relativi a ciascun conto economico e finanziario ed una colonna con i valori totali.
La colonna con i valori parziali viene movimentata quando un fatto di gestione movimenta contemporaneamente più conti. La somma dei valori parziali costituisce l’importo che comparirà nella colonna del totale. Non preoccuparti, l’esempio che sto per farti renderà questi concetti molto più semplici da comprendere.
Esempio
Il 15/04/2021 un’impresa acquista merce destinata alla rivendita per € 1.000,00 + IVA 22% per un totale di € 1.220,00.
Cosa succede, in contabilità, il 15/04/2021?
L’azienda acquisisce merce per € 1.000,00, ha un credito IVA per € 220,00 ed un debito verso il fornitore € 1.220,00. Ipotizziamo che l’azienda non paghi immediatamente il fornitore (vedrai dopo il perché).
Quindi abbiamo tre conti in movimento:
- costo = variazione economica negativa
- debito verso fornitore = variazione finanziaria negativa
- credito verso Erario (lo Stato) = variazione finanziaria positiva
Nel libro mastro verrà registrata questa operazione (lo schema a T, di cui ti parlavo).
COSTO = VARIAZIONE ECONOMICA NEGATIVA DA REGISTRARE A SINISTRA DEL CONTO ECONOMICO, NELLA SEZIONE “DARE”
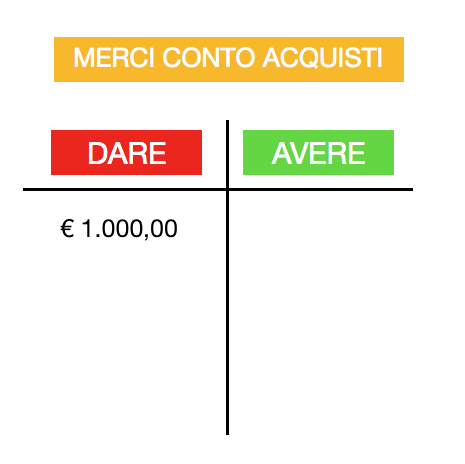
CREDITO = VARIAZIONE FINANZIARIA POSITIVA DA REGISTRARE A SINISTRA DEL CONTO ECONOMICO, SEZIONE “DARE”

DEBITO=VARIAZIONE FINANZIARIA NEGATIVA DA REGISTRARE A DESTRA DEL CONTO ECONOMICO, SEZIONE “AVERE”
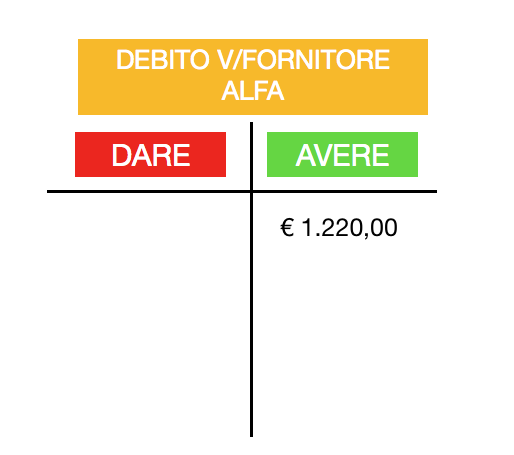
Nel Libro Giornale si avrà questa operazione complessa (complessa perché movimenta due conti in dare ed uno in avere).
Quando un’operazione è complessa si utilizza, in contabilità, il termine “Diversi” (diversi nel senso di “tanti, più di uno,” insomma…):

Ecco, questo è lo schema di funzionamento base.
Ovviamente, come ben sai, la vita di un’azienda è ricca di fatti di gestione, alcuni concettualmente articolati (come i ratei e risconti, le operazioni a cavallo tra un esercizio o l’altro), ma se hai compreso lo schema base ti sarà molto più semplice capire i vari articoli che pubblicherò e che dedicherò ai principali fatti di gestione, quelli che ciascun imprenditore, soprattutto gli imprenditori che gestiscono il proprio business tramite una S.r.l., dovrà affrontare ( e registrare ) almeno una volta nel corso della vita aziendale .
La chiusura dei conti a fine esercizio
I conti economici e finanziari, a fine esercizio, vanno chiusi trattandosi, appunti, di conti relativi ad un determinato esercizio.
Come si chiudono?
Semplicemente riportando il valore nella sezione opposta a quella in cui sono stati registrati durante l’anno.
Trattandosi di partita doppia occorre una voce nella sezione opposta.
Questa voce è denominata “Bilancio finale di esercizio”. Si tratta di un argomento importante, che, in questa sede, posso solo menzionare per ragioni di spazio e tempo (lo approfondiremo in un prossimo articolo).
La permutazione dei conti finanziari
Spendo, invece, qualche parola per un’altra operazione che capita di frequente, sia in corso di esercizio che negli esercizi successivi.
Si tratta di un’operazione che può riguardare i soli conti finanziari ed è definita “permutazione”.
In pratica un conto finanziario si trasforma in un altro conto finanziario, con conseguente chiusura del primo ed apertura del secondo.
Riprendendo l’esempio precedente tutto ti sarà più chiaro.
Abbiamo detto che il Fornitore Alfa non è stato saldato immediatamente, l’azienda, il 15/04/2021, ha acquisito la merce ed ha maturato un debito.
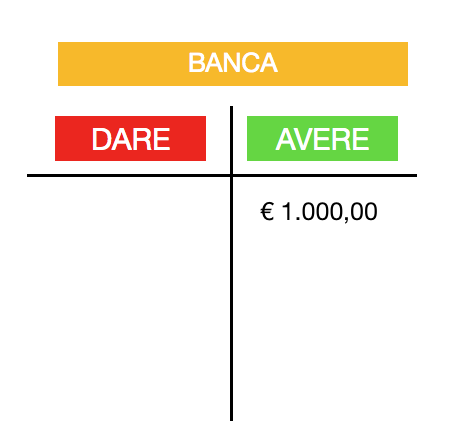
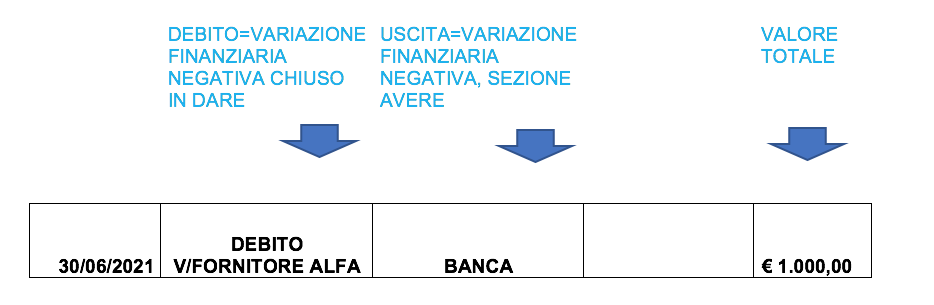
Supponiamo che il 30/06/2021 l’azienda decida di pagare il fornitore. In questa data il conto finanziario negativo “debito” si trasformerà nel conto finanziario negativo “uscita” (supponiamo di banca).
La situazione, a questo punto, sarà la seguente: in contabilità verrà movimentato il conto debito nella sezione opposta a quella naturale (avere), ossia in dare, mentre il conto uscita verrà movimentato nella sua sezione naturale ossia avere.
Nel Libro Mastro
DEBITO = VARIAZIONE FINANZIARIA NEGATIVA, APERTO IL 15/04/2021 IN SEZIONE “AVERE” E CHIUSO IL 30/06/2021 IN SEZIONE “DARE”
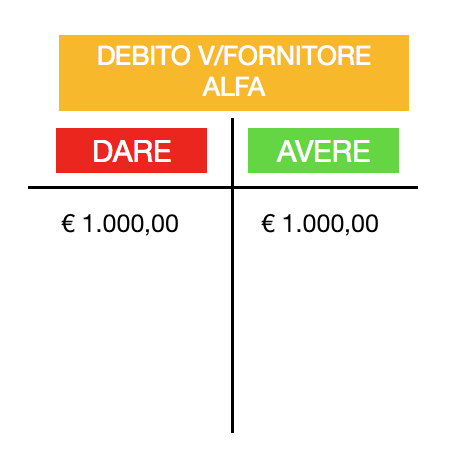
USCITA = VARIAZIONE FINANZIARIA NEGATIVA, APERTA IL 30/06/2021 IN SEZIONE “AVERE”
Nel Libro Giornale si avrà la registrazione di un’operazione semplice (semplice perché riguarda solo due conti finanziari, uno in dare ed uno in avere):
Conclusioni
Grazie al blog ContabiliOnline hai a disposizione una formazione gratuita per sapere cosa fare per poter lavorare di pari passo con i nostri collaboratori ed essere integrato nel team.
Questa volta ho parlato della base della Contabilità ma, tu che stai leggendo, hai avuto sicuramente modo di capire come l’argomento sia talmente importante da giustificare un ripasso se sei un tecnico, o uno studio se sei un non tecnico.
Se vuoi rimanere in contatto con me per sapere quali settori nella mia azienda sono disponibili, e per provare un test di collaborazione, puoi iscriverti al blog tramite il popup che ti appare mentre navigi sul qualche articolo del blog (aspetta almeno 30 secondi).
Verrai aggiornato ogni settimana riguardo gli sviluppi del mio metodo di lavoro e sarai a conoscenza delle opportunità di collaborazione con noi.
Scaricando il manuale, che trovi in questo blog, riceverai ulteriori informazioni per comprendere come gestiremo l’evoluzione del nostro rapporto.
Saprai come integrare la collaborazione con me con la tua vita in modo da avere tempo libero per gestire al meglio la tua famiglia oppure qualsiasi tua esigenza personale.
Se preferisci provare un test insieme a noi puoi scaricare il manuale gratuito messo a disposizione in questo blog, leggerlo e, dopo, provare a candidarti, alle condizioni che trovi all’interno, mettendoti in lista.
Se hai bisogno di qualsiasi informazione, sentiti libero di scrivermi alla e-mail info@contabilionline.com .
A presto